
Не закручивать гайки, а восстанавливать платежеспособность
Илья Дерунов разбирает проект Меморандума о долговом консультировании и предлагает сделать восстановление реальной платежеспособности его центральной целью.
База знаний ЮСП
В начале каждого материала даём прямой ответ, затем объясняем логику, риски и последовательность действий. Правовые и финансовые утверждения подкрепляем официальными источниками.
Подписаться на RSS →Илья Дерунов разбирает проект Меморандума о долговом консультировании и предлагает сделать восстановление реальной платежеспособности его центральной целью.
Разберите свои платежи, найдите основание возврата и нужного получателя. Практический порядок для 14 банков и страховщиков, готовый текст заявления и PDF.
Найдите свой банк, сравните варианты снижения платежа и подготовьте обращение. Условия федеральных и региональных банков, практические советы и конструктор текста и PDF.

Если кредиты находятся в разных банках, отдельная отсрочка по одному договору может не решить проблему. Разбираем единый переговорный маршрут и считаем, какой общий платёж выдержит семья.
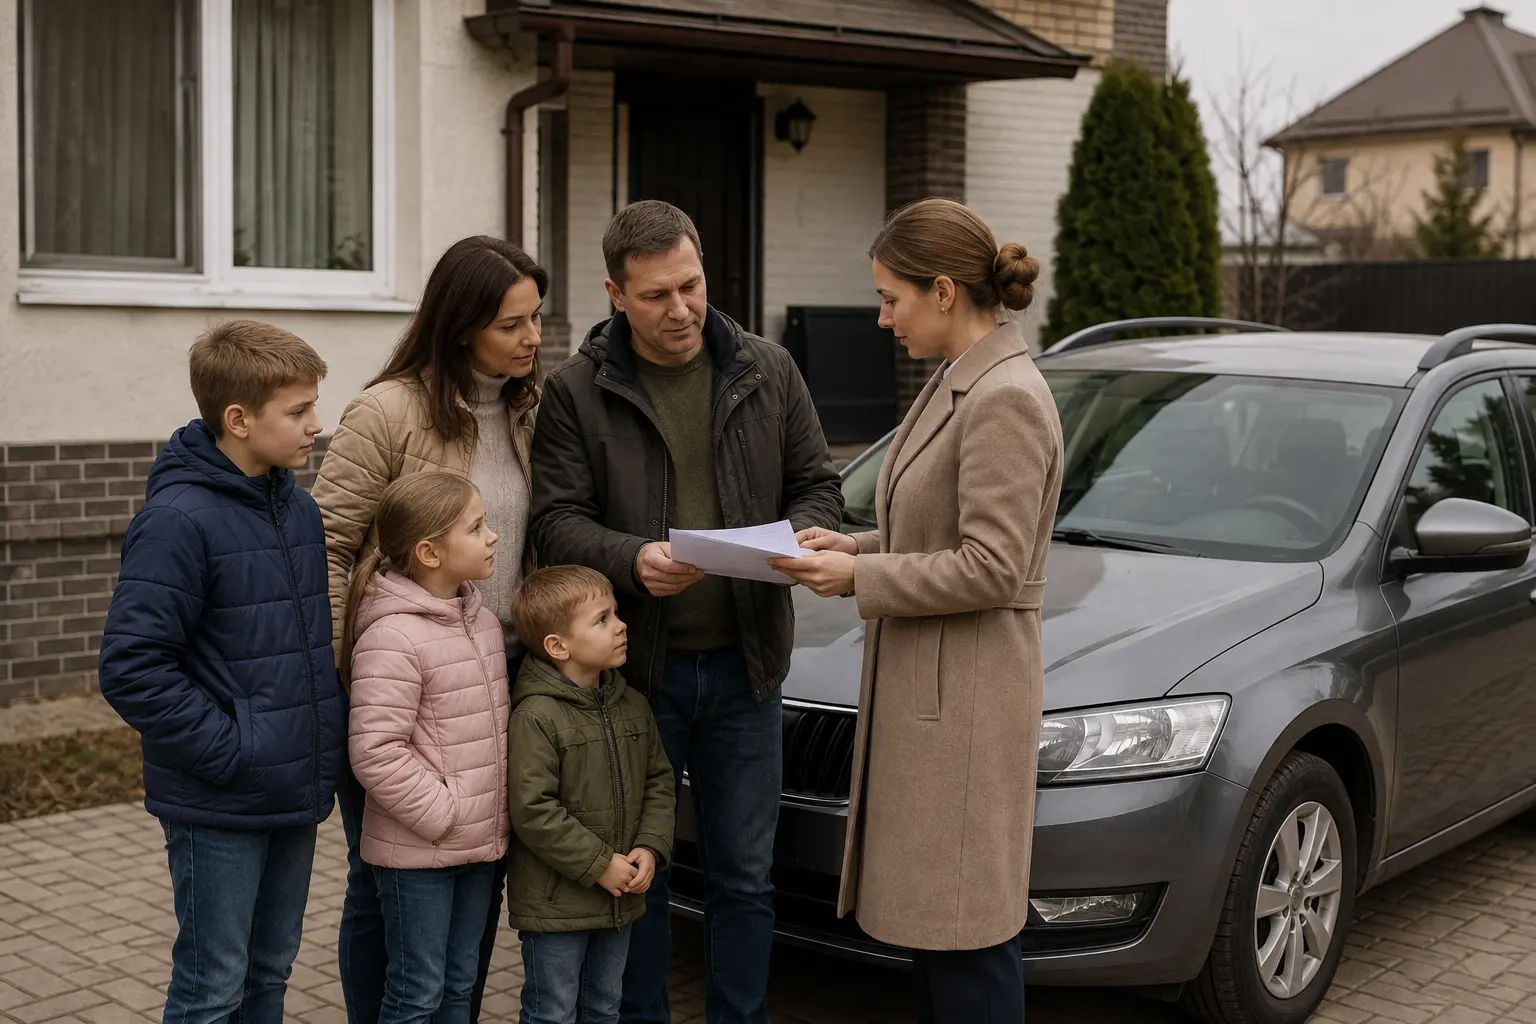
С 3 апреля 2026 года единственный транспорт многодетной семьи защищён статьёй 446 ГПК РФ. Проверьте условия иммунитета, определите стадию взыскания и узнайте, куда подать заявление, пока автомобиль не продан.

Соберите выписки, не считайте переводы дважды и прямо в статье проверьте обычный месяц: сколько стоит жизнь семьи, где теряются деньги и устраняет ли разумная экономия дефицит.
Разбираем процедуру по стадиям: что происходит с ИП от подачи заявления до исполнения плана, как работать со счетами и крупными платежами, почему оборот не равен доходу и какой денежный поток действительно может финансировать план.
Разбираем восстановительную процедуру в деле о банкротстве: как составить исполнимый план, сколько денег должно оставаться семье, можно ли сохранить имущество и что произойдёт после исполнения или отмены плана.
Банкротство не отменяют, но шаблонной процедуры становится недостаточно. Разбираем по датам, что уже изменилось, какие правила вступят в силу позднее и как проверить кредитные анкеты, сделки, жильё, семейное имущество и риск сохранения долгов.
Практический маршрут от первой проверки до записи о завершении в ЕФРСБ: четыре законных основания, калькулятор долга, актуальные формы, построчное заполнение заявления, список документов и контроль шести месяцев.
111 договоров за 15 месяцев, погашенные займы более чем на миллион рублей — и ещё 472 тысячи задолженности. Расследуем, почему слово «погашен» иногда скрывает новый виток долга.
Одобрение кредита ещё не означает, что проблема решена. Показываем, как за 15 минут проверить посредника и настоящего кредитора, посчитать нагрузку и распознать опасную сделку до подписания.
Новый отраслевой меморандум предлагает требования к квалификации консультантов, прозрачности услуг и оплате. Объясняем, что уже меняется для заёмщика, а что пока остаётся рекомендацией.

Реструктуризация может уменьшить ежемесячный платёж, но часто увеличивает срок и переплату. Разбираем, что попросить у банка, какие документы приложить и как проверить новый график.

Пошагово разбираем четыре разных режима: ипотеку, автокредит под залог машины, обычный потребительский кредит и кредитную карту. Показываем лимиты, формулу дохода и последствия для срока и переплаты.

Обещание одновременно списать все долги и сохранить любое имущество может скрывать опасную схему: активы выводят, сделку оспаривают, а гражданину отказывают в освобождении от обязательств.

Нулевой долг — ещё не закрытая карта. Собираем все карты в один расчёт, отделяем минимум от грейса, проверяем перевод баланса и доводим каждую карту до заявления, справки и проверки БКИ.

Сохранение имущества начинается не с переоформления на родственников, а с проверки законных оснований. Показываем, что оценивает суд и какие доказательства помогли в четырёх делах ЮСП.
Одна сумма долга не определяет решение. Сравните десять маршрутов по бюджету, полной выплате, риску имуществу и документам — затем соберите персональную карту прямо в статье.

Серия новых заявок сразу после отказа обычно не устраняет причину. Сначала нужно восстановить полную картину: где хранится кредитная история, что видят банки и выдерживает ли бюджет новый платёж.

Опасность определяется не одной суммой долга, а тем, что происходит с семейным бюджетом после обязательных расходов и платежей.

Фраза «единственное жильё не заберут» слишком общая. Ипотека, другие объекты, семейный режим, сделки и фактические обстоятельства могут изменить оценку.
Редакционный стандарт
Материалы готовятся с участием практиков ЮСП. В каждой статье указаны автор, юридический рецензент, дата обновления и первичные источники. Если норма или официальное разъяснение изменится, материал обновляется.
Публикации носят информационный характер и не заменяют индивидуальный разбор документов.